Planear el retiro desde los 30 y los 40
Cuánto necesitará, de dónde saldrá y qué puede hacer hoy.
Leer artículo
Bienvenido a mejorar sus finanzas
Protección · 6 min de lectura
Cobertura, ahorro, costos y condiciones: la lista que conviene tener a la mano.
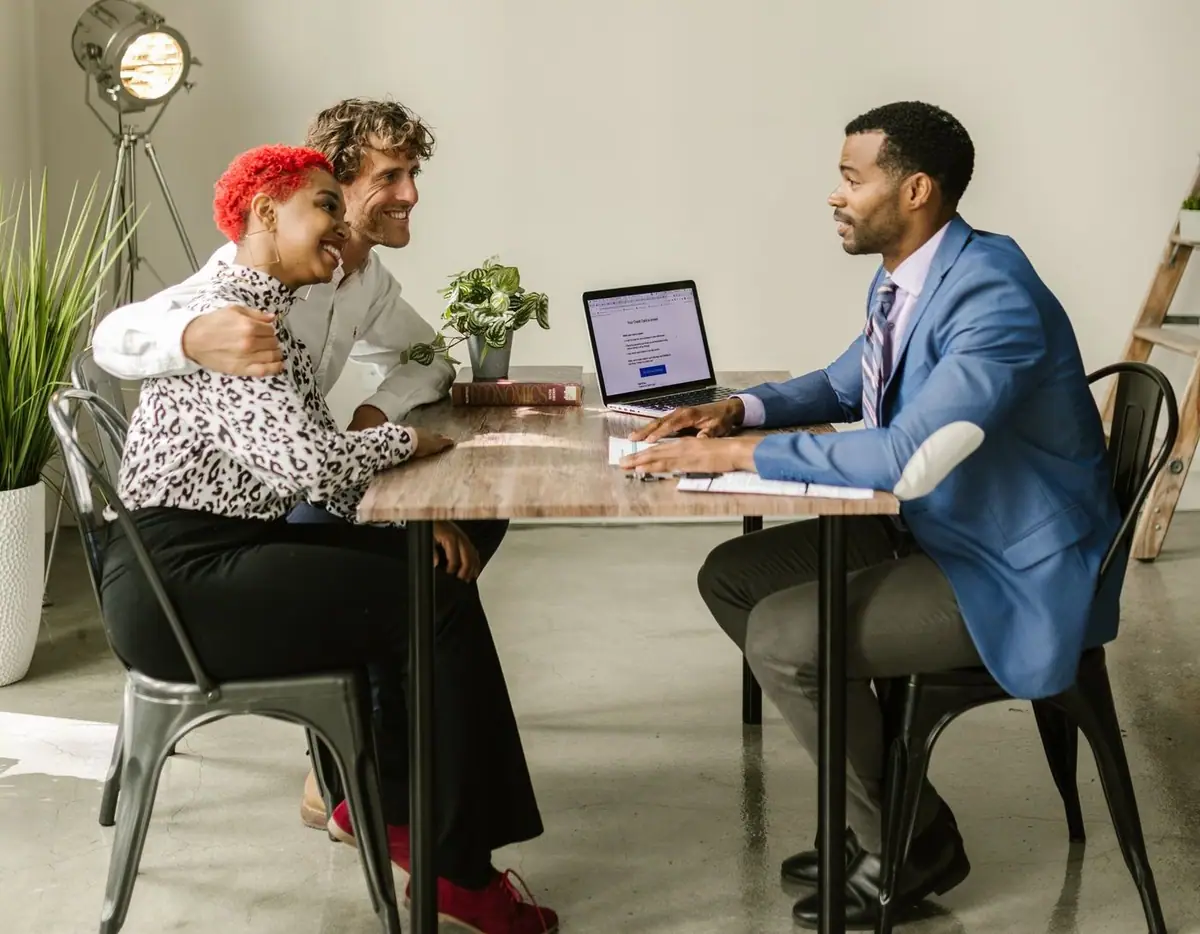
Un seguro de vida con ahorro combina dos cosas: una cobertura para sus beneficiarios si usted falta y un componente de capital que se construye a largo plazo. Por eso es más complejo que un seguro de vida simple.
Calcule sus obligaciones (deudas, vivienda, educación) y cuántos años de gastos quiere que cubra para su familia. Compare el resultado con la cobertura que ya tiene, incluida la de su empresa.
Pregunte por la prima, los costos de administración, las exclusiones y los plazos de espera. El componente de ahorro puede no estar garantizado: pregunte qué parte lo está.
Defina y mantenga actualizados los beneficiarios. Un seguro bien contratado puede fallar su propósito por un dato desactualizado.
Averigüe el valor de rescate y las penalidades por cancelación anticipada. Si cree que podría no sostener el pago por años, considere una alternativa más flexible.
Esta guía es educativa y no reemplaza la lectura del contrato ni una recomendación individual.
Este contenido es educativo y no constituye una recomendación individual ni promete rentabilidades o ahorros. Las cifras y escenarios, cuando existen, son ilustrativos. Consulte su caso con un asesor y, en temas fiscales, con un contador.
Sigue leyendo
Cuánto necesitará, de dónde saldrá y qué puede hacer hoy.
Leer artículoUn inventario simple de sus activos le da más criterio que cualquier consejo.
Leer artículoEl colchón que le permite decidir con calma cuando algo sale distinto.
Leer artículo