Planear el retiro desde los 30 y los 40
Cuánto necesitará, de dónde saldrá y qué puede hacer hoy.
Leer artículo
Bienvenido a mejorar sus finanzas
Retiro · 6 min de lectura
Lo que puede hacer hoy para tener más opciones el día de mañana.
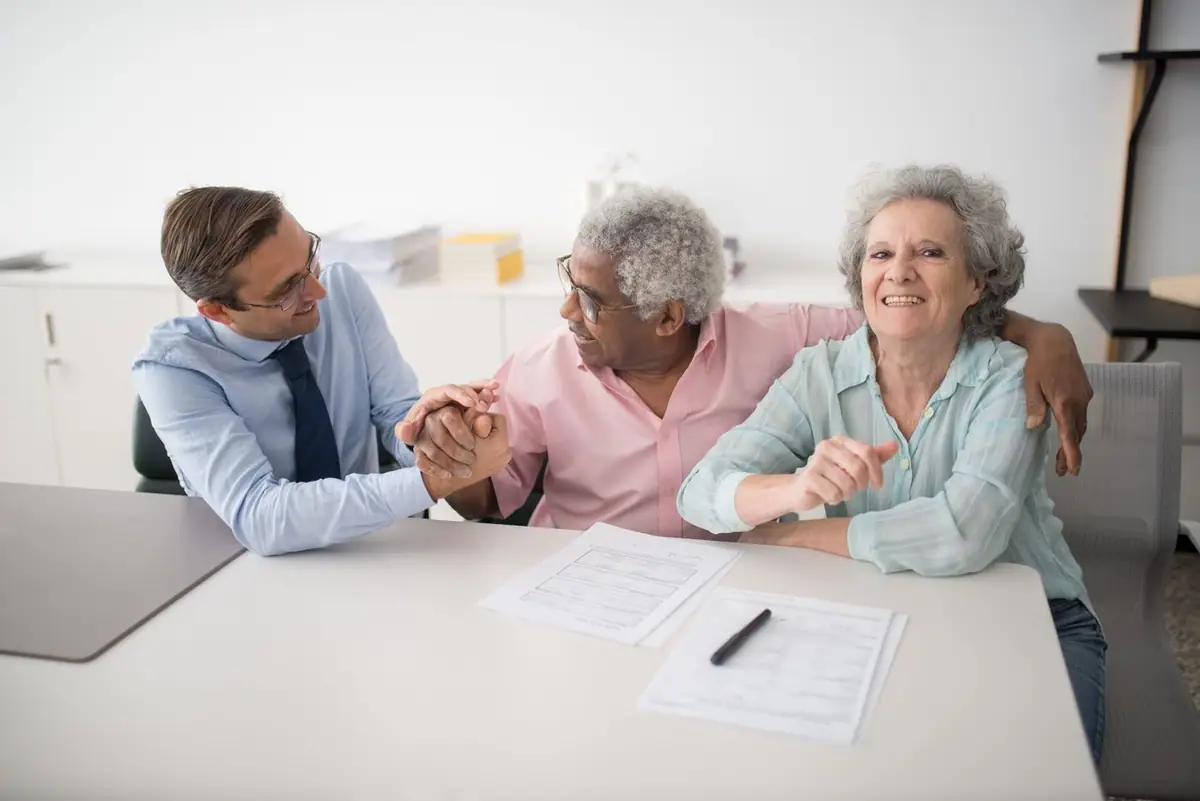
La pensión obligatoria es un punto de partida, no necesariamente el destino. Pensar en el retiro hoy es pensar en cuántas opciones quiere tener después.
Es un ahorro adicional, de largo plazo, que se hace por decisión propia. Puede usarse como parte de una estrategia de retiro y, según la norma vigente, puede tener implicaciones tributarias que conviene entender bien antes de aportar.
¿Cuánto necesito al mes para vivir como quiero? ¿Cuántos años me faltan? ¿Qué parte de mi ahorro está pensada para ese momento? Responderlas le da un rumbo, aunque sea aproximado.
Cada producto tiene reglas de permanencia, costos de administración y efectos tributarios por retiros anticipados. Lea las condiciones y pregunte por cada una. No dé por hecho un beneficio tributario sin confirmarlo con su caso concreto.
Las normas tributarias y pensionales cambian. Revise su estructura una vez al año y confirme que sigue alineada con sus metas. Si tiene dudas fiscales, consulte con un contador.
Este contenido es educativo y no constituye una recomendación individual ni promete rentabilidades o ahorros. Las cifras y escenarios, cuando existen, son ilustrativos. Consulte su caso con un asesor y, en temas fiscales, con un contador.
Sigue leyendo
Cuánto necesitará, de dónde saldrá y qué puede hacer hoy.
Leer artículoCobertura, ahorro, costos y condiciones: la lista que conviene tener a la mano.
Leer artículoUn inventario simple de sus activos le da más criterio que cualquier consejo.
Leer artículo